
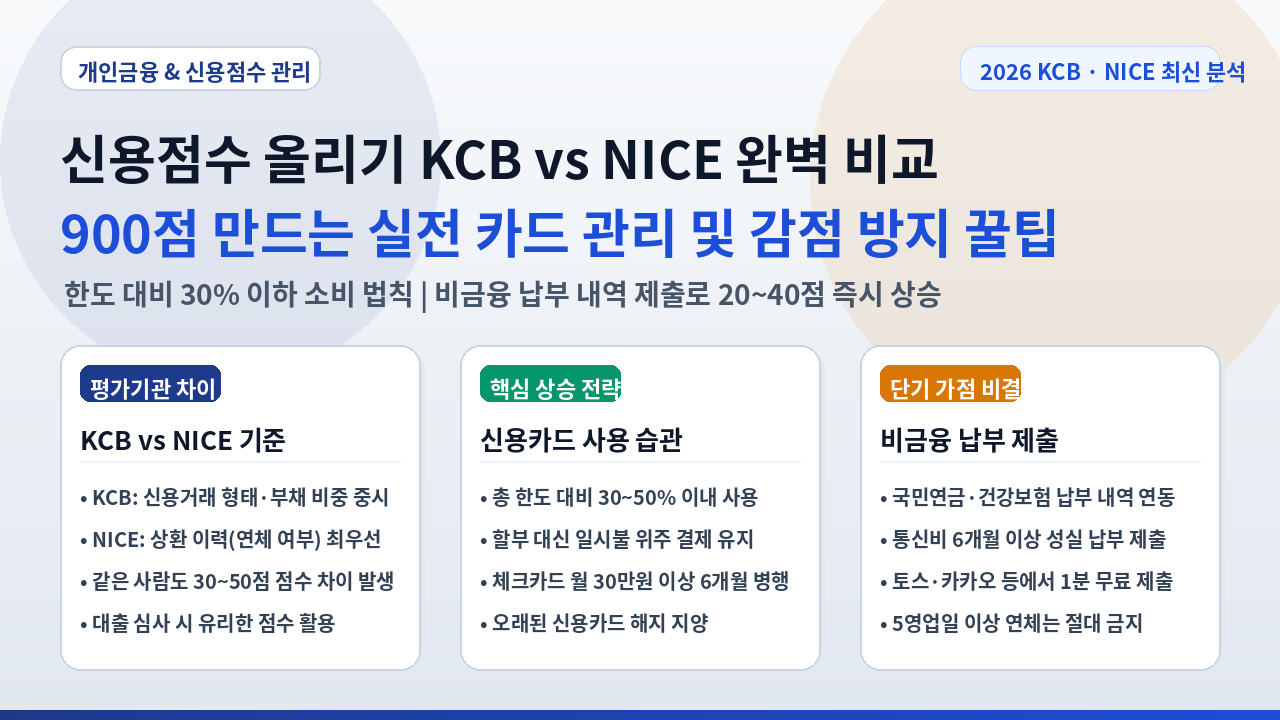
제목: 신용점수 올리기 KCB vs NICE 차이점 및 꿀팁 3가지 (2026)
신용점수 올리기는 주택담보대출이나 신용대출을 받을 때 금리를 낮추고 대출 한도를 늘리기 위한 재테크의 가장 기본이자 필수적인 단계입니다. 대한민국에서는 기존 신용등급제에서 1점부터 1000점까지 산정되는 개인신용평점제(신용점수제)가 정착되어 운영되고 있습니다.
하지만 토스나 카카오페이 등에서 신용점수를 조회했을 때, KCB(올크레딧) 점수와 NICE(나이스평가정보) 점수가 서로 30점~50점 이상 차이 나는 현상을 흔히 볼 수 있습니다. 두 평가사의 평가 기준 차이점을 정확히 파악하고, 단기간에 신용점수 올리기를 달성할 수 있는 실전 전략 3가지를 정리해 드립니다.
Table of Contents
1. 신용점수 올리기 전 알아야 할 KCB와 NICE 평가 기준 차이
동일한 금융 거래 이력을 가지고 있더라도 두 신용평가사가 가중치를 두는 핵심 항목이 다르기 때문에 점수 차이가 발생합니다.
| 구분 | KCB (코리아크레딧뷰로 / 올크레딧) | NICE (NICE평가정보 / 나이스) |
| 최우선 반영 요소 | 신용거래 형태 및 부채 수준 | 상환 이력 (연체 여부) |
| 카드 사용 영향 | 신용카드 한도 대비 이용률에 매우 민감 | 연체 없이 꾸준히 결제하는 성실성에 집중 |
| 대출 거래 영향 | 제2금융권 대출 및 다중 채무에 엄격 | 대출 건수보다 과거 연체 이력 유무 중시 |
| 점수 특징 | 신용카드를 전략적으로 잘 쓰면 급상승 | 평소 빚 없이 무난히 지내면 점수가 높게 유지 |
| 주요 제휴처 | 카카오뱅크, 토스, 핀다 등 | 네이버페이, 시중 1금융권 대출 심사 다수 |
2. 신용점수 올리기 실전 전략 꿀팁 3가지
단기간에 감점 요인을 없애고 합법적으로 가점을 챙기기 위해 반드시 실천해야 하는 3가지 행동 수칙입니다.
첫째, 신용카드 이용 금액은 총 한도의 30%~50% 이내 유지
신용카드를 한도 100% 꽉 채워 쓰는 것은 신용평가사 관점에서 ‘현금 유동성이 부족한 위험 징후’로 해석됩니다.
- 실천 팁: 카드 한도를 최대한 높여 두고, 실제 결제 금액은 해당 한도의 30% 이하(최대 50% 미만)로 유지하는 것이 좋습니다.
- 체크카드 병행: 체크카드를 매월 30만 원 이상 6개월 이상 연속 사용하면 신용평가 가점이 부여됩니다.
둘째, 통신비 및 공공요금 비금융 납부 내역 연동 제출
소득이 적은 사회초년생이나 무직자도 즉시 10~30점 이상의 점수를 올릴 수 있는 가장 빠른 합법적인 방법입니다.
- 제출 방법: 토스, 카카오페이, 네이버페이의 ‘신용점수 올리기’ 메뉴를 클릭합니다.
- 인증 대상: 국민연금, 건강보험, 통신비, 도시가스 및 공공요금을 최근 6개월~12개월간 연체 없이 성실 납부한 내역을 공동인증서/간편인증으로 즉시 전송합니다.
셋째, 5영업일 이상·10만 원 이상 연체 절대 방지
신용점수를 깎아먹는 가장 치명적인 주범은 연체입니다.
- 영업일 기준 5일 이상, 10만 원 이상의 단기 연체가 발생하면 금융권 전체에 정보가 공유되며 3년간 기록이 남습니다.
- 90일 이상 연체 시 장기 연체로 분류되어 최대 5년간 신용 회복이 어려워지므로, 카드 대금과 공과금은 반드시 자동이체로 묶어두어야 합니다.
3. 잘못 알려진 신용점수 상식 바로잡기
- 신용점수를 자주 조회하면 점수가 떨어진다? (X)
- 과거 2011년 이전 규정입니다. 현재는 본인이 토스나 핀테크 앱에서 신용점수를 하루에 수십 번 조회해도 점수에 전혀 영향을 주지 않습니다.
- 신용카드를 아예 안 쓰고 체크카드만 쓰면 점수가 높다? (X)
- 신용평가사는 ‘돈을 빌려서 약속대로 잘 갚는 신뢰도’를 측정합니다. 거래 실적이 전혀 없는 ‘금융 문맹(Thin Filer)’은 신용을 입증할 데이터가 없어 오히려 점수가 700점대에 정체됩니다.
- 리볼빙과 현금서비스(단기카드대출) 이용 주의
- 리볼빙(일부결제금액이월약정)과 현금서비스는 단 1회 이용만으로도 KCB 점수가 큰 폭으로 하락할 수 있으므로 가급적 이용을 피해야 합니다.
결론: 꾸준한 관리로 대출 금리 수백만 원 아끼기
신용점수는 하루아침에 900점을 넘길 수 없지만, 나쁜 습관을 없애고 비금융 정보 제출과 카드 한도 관리를 3개월만 병행해도 눈에 띄게 상승합니다.
지금 바로 스마트폰 금융 앱을 열고 비금융 성실 납부 내역을 제출하여 손쉽게 신용점수 올리기 첫 단추를 채워보세요!